Seguro IPAB: Guardar dinero en un banco ofrece comodidad, acceso rápido a los recursos y diferentes opciones para administrar los ahorros. Sin embargo, muchas personas todavía tienen dudas sobre qué ocurre con su dinero si una institución bancaria enfrenta problemas financieros graves. En México existe un mecanismo diseñado precisamente para proteger a los ahorradores: el Instituto para la Protección al Ahorro Bancario, conocido como IPAB.
El seguro de depósitos del IPAB funciona como una red de protección para determinados depósitos realizados en bancos que forman parte del sistema de banca múltiple. Su objetivo es proteger a los ahorradores cuando una institución bancaria no puede continuar operando y contribuir a mantener la estabilidad del sistema financiero.
Entender cómo funciona esta protección es importante, especialmente para quienes mantienen una parte importante de su patrimonio en cuentas bancarias.
¿Qué es exactamente el IPAB?
El Instituto para la Protección al Ahorro Bancario es una institución pública mexicana encargada de administrar el sistema de protección al ahorro bancario.
Su función no consiste simplemente en guardar dinero para los ahorradores. El IPAB también participa en procesos relacionados con bancos que presentan problemas de solvencia y busca resolver estas situaciones procurando el menor costo posible, mientras contribuye a proteger el sistema nacional de pagos.
Para el usuario común, la función más conocida es el seguro de depósitos. Este mecanismo permite que determinados recursos depositados en una institución bancaria estén protegidos hasta un límite establecido por la legislación.
¿Cuánto dinero protege el IPAB?
Uno de los datos más importantes es el límite de cobertura. El seguro de depósitos del IPAB protege hasta 400 mil Unidades de Inversión, conocidas como UDIs, por persona y por banco.
La cantidad equivalente en pesos cambia con el valor de la UDI, por lo que no conviene pensar en los 400 mil UDIS como una cifra fija en pesos. La legislación establece el límite en UDIs y el equivalente monetario depende de su valor correspondiente.
Además, el límite se considera sobre los depósitos que una misma persona tenga en el banco correspondiente. Por esta razón, tener varias cuentas dentro de una misma institución no significa que cada cuenta tenga automáticamente una cobertura independiente de 400 mil UDIS.
Este detalle es especialmente importante para personas que mantienen cantidades elevadas en diferentes productos bancarios.
¿Qué tipo de depósitos están protegidos?
El seguro del IPAB cubre determinadas obligaciones bancarias establecidas por la legislación. La Ley de Protección al Ahorro Bancario señala como obligaciones garantizadas ciertos depósitos, préstamos y créditos contemplados en la Ley de Instituciones de Crédito.
Entre los productos que pueden encontrarse dentro de la protección están diferentes tipos de depósitos bancarios, como cuentas de ahorro, cuentas de nómina y determinados depósitos de inversión, siempre que cumplan con las condiciones establecidas.
El propio IPAB señala que su esquema de protección está dirigido a los recursos depositados en la banca comercial y que la cobertura se aplica conforme a las disposiciones legales correspondientes.
Por eso, antes de asumir que un producto financiero está protegido, es recomendable revisar directamente las condiciones del producto y la información proporcionada por la institución bancaria.
¿El seguro del IPAB tiene algún costo?
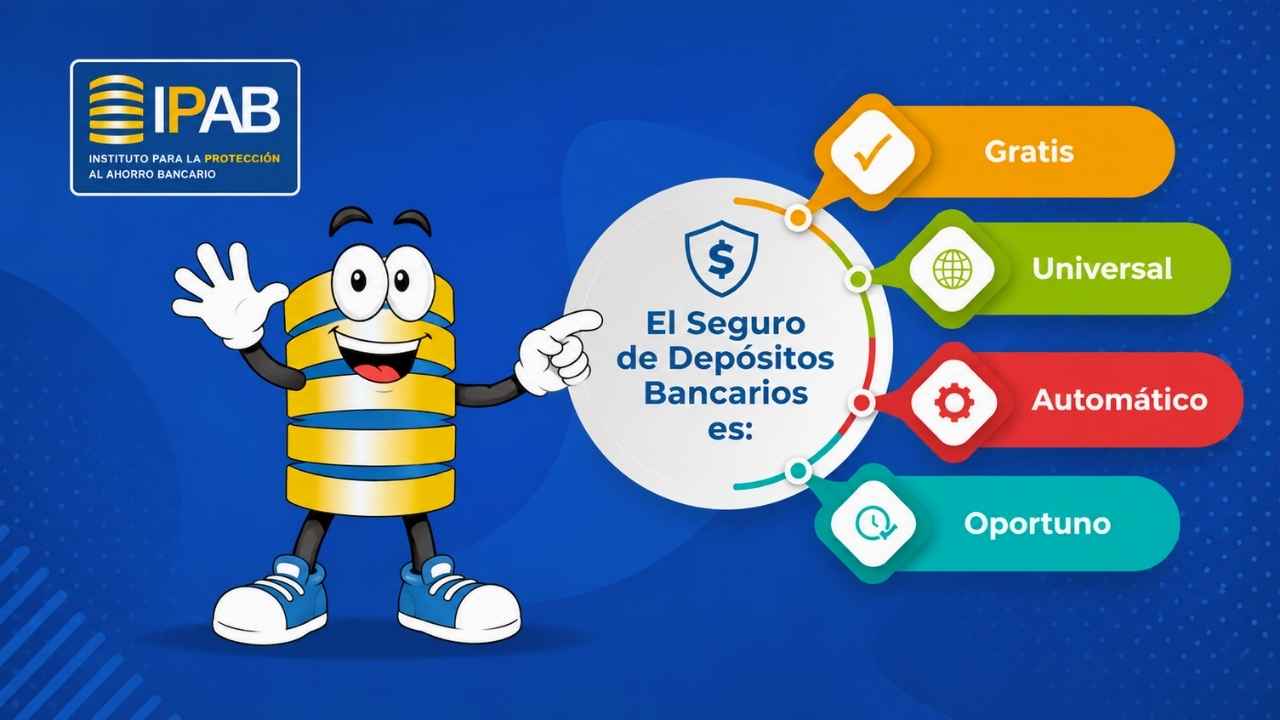
Una de las características más importantes para los ahorradores es que la protección funciona de manera automática y gratuita para los productos cubiertos.
El ahorrador no necesita contratar una póliza adicional ni realizar un pago mensual para tener esta protección. El sistema se financia mediante las cuotas que pagan las instituciones de banca múltiple al IPAB.
Esto significa que la protección forma parte del sistema bancario y no representa un seguro tradicional que el cliente tenga que adquirir por separado.
El IPAB también explica que la protección de los depósitos bancarios está diseñada para ofrecer seguridad y confianza a las personas que utilizan el sistema bancario formal.
¿Qué sucede si un banco tiene problemas?
Una de las situaciones que más preocupa a los ahorradores es imaginar qué ocurriría si su banco dejara de operar.
El IPAB cuenta con mecanismos para intervenir dentro del marco establecido por la legislación cuando una institución bancaria enfrenta problemas de solvencia. En determinados casos, el Instituto puede realizar el pago de las obligaciones garantizadas a los ahorradores conforme a las reglas aplicables.
Esto es importante porque el objetivo no es que los clientes tengan que negociar individualmente con un banco en dificultades para recuperar sus depósitos protegidos.
El proceso depende de las circunstancias y de las disposiciones aplicables, pero el sistema está diseñado precisamente para proporcionar una respuesta institucional ante problemas graves de una entidad bancaria.
Un ejemplo sencillo para entender la cobertura
Imaginemos que una persona tiene depósitos cubiertos por 300 mil UDIS en un banco. En principio, esa cantidad se encuentra dentro del límite de protección establecido.
Ahora imaginemos que esa misma persona tiene 500 mil UDIS distribuidas entre varias cuentas del mismo banco. No significa que cada cuenta tenga una cobertura de 400 mil UDIS por separado. El límite se calcula considerando los depósitos de la persona en esa institución, conforme a las reglas aplicables.
Por otro lado, si una persona tiene depósitos en diferentes bancos, la protección se determina por institución bancaria. Este aspecto puede ser relevante para quienes manejan cantidades que superan el límite de cobertura.
Estos ejemplos son únicamente ilustrativos. La determinación de una obligación garantizada depende del producto, titularidad, institución y circunstancias específicas establecidas por la legislación.
¿Qué operaciones no cubre el IPAB?
El seguro de depósitos no significa que absolutamente todo el dinero relacionado con una institución financiera esté protegido.
La Ley de Protección al Ahorro Bancario establece operaciones que no son garantizadas por el IPAB. Entre ellas aparecen determinadas obligaciones a favor de entidades financieras y otros supuestos previstos expresamente por la legislación.
Por eso es importante diferenciar entre tener dinero en una institución bancaria y tener un producto específicamente cubierto por el seguro.
Esta distinción también evita una confusión frecuente: el IPAB no funciona como una garantía general contra pérdidas de cualquier inversión financiera. Su protección está enfocada en las obligaciones bancarias que la ley considera garantizadas.
¿Por qué es importante conocer el IPAB?
Conocer el funcionamiento del IPAB puede ayudar a tomar mejores decisiones al administrar el dinero.
Muchas personas se concentran únicamente en la tasa de interés que ofrece una cuenta o depósito. Sin embargo, también resulta importante conocer quién ofrece el producto, qué tipo de operación se está contratando y si está incluida dentro del esquema de protección.
Para un ahorrador, la seguridad no debería analizarse únicamente desde el punto de vista de la rentabilidad. La institución financiera, las condiciones del producto y los límites de protección también forman parte de la decisión.
El IPAB señala que su esquema tiene como finalidad proteger a las personas ahorradoras y contribuir a la estabilidad del sistema bancario mexicano.
El IPAB y la confianza en el sistema bancario
Los sistemas de seguro de depósitos cumplen una función importante porque pueden ayudar a mantener la confianza del público en la banca.
Si las personas pensaran que cualquier problema financiero de un banco podría significar automáticamente la pérdida total de sus depósitos, la confianza en el sistema podría verse afectada.
El IPAB forma parte de la red de seguridad financiera de México y busca proteger los depósitos garantizados mientras contribuye a la estabilidad del sistema financiero.
Esto no elimina los riesgos existentes en el sector financiero, pero proporciona un mecanismo institucional para afrontar determinados problemas bancarios.
Key Highlights
El IPAB es el organismo encargado de administrar el sistema de protección al ahorro bancario en México.
El seguro de depósitos protege determinadas obligaciones bancarias hasta un límite de 400 mil UDIs por persona y por banco.
La cobertura funciona de manera automática y gratuita para los productos que cumplen las condiciones establecidas.
El límite se considera respecto de los depósitos de una misma persona en una institución bancaria, por lo que tener varias cuentas en el mismo banco no significa multiplicar automáticamente la cobertura.
No todas las operaciones financieras están protegidas. La legislación establece qué obligaciones están garantizadas y cuáles quedan fuera del esquema.
Final Words
El seguro IPAB es una de las herramientas más importantes para proteger a los ahorradores dentro del sistema bancario mexicano. Su existencia permite que determinadas cuentas y depósitos cuenten con una protección institucional en caso de que un banco enfrente problemas que le impidan continuar operando normalmente.
Sin embargo, conocer que existe el IPAB no es suficiente. También es necesario entender el límite de 400 mil UDIS, saber que la cobertura se calcula por persona y por banco y verificar qué productos están realmente incluidos.
Para quienes mantienen sus ahorros en instituciones bancarias, estos detalles pueden marcar una diferencia importante a la hora de organizar su patrimonio.
En definitiva, el IPAB no garantiza que cualquier producto financiero esté libre de riesgos, pero sí proporciona una protección específica para los depósitos bancarios que cumplen con las condiciones establecidas por la ley. Conocer sus reglas permite utilizar el sistema bancario con mayor información y tomar decisiones financieras más conscientes.